东山精密5.81亿控股江苏华存,板厂切入SSD主控

交易概况
东山精密6日晚间披露,通过增资及三笔股权转让,取得江苏华存73.44%股权,最高代价5.81亿元,其中基本代价4.36亿元、或然代价1.45亿元,自11月起纳入合并报表。江苏华存主营企业级固态硬盘(SSD)主控芯片与存储模组,2025年仍亏损2748万元。同一天,东山精密还披露四笔少数股权投资,合计约2.05亿元。
从PCB到存储主控:一次客户导向的延伸
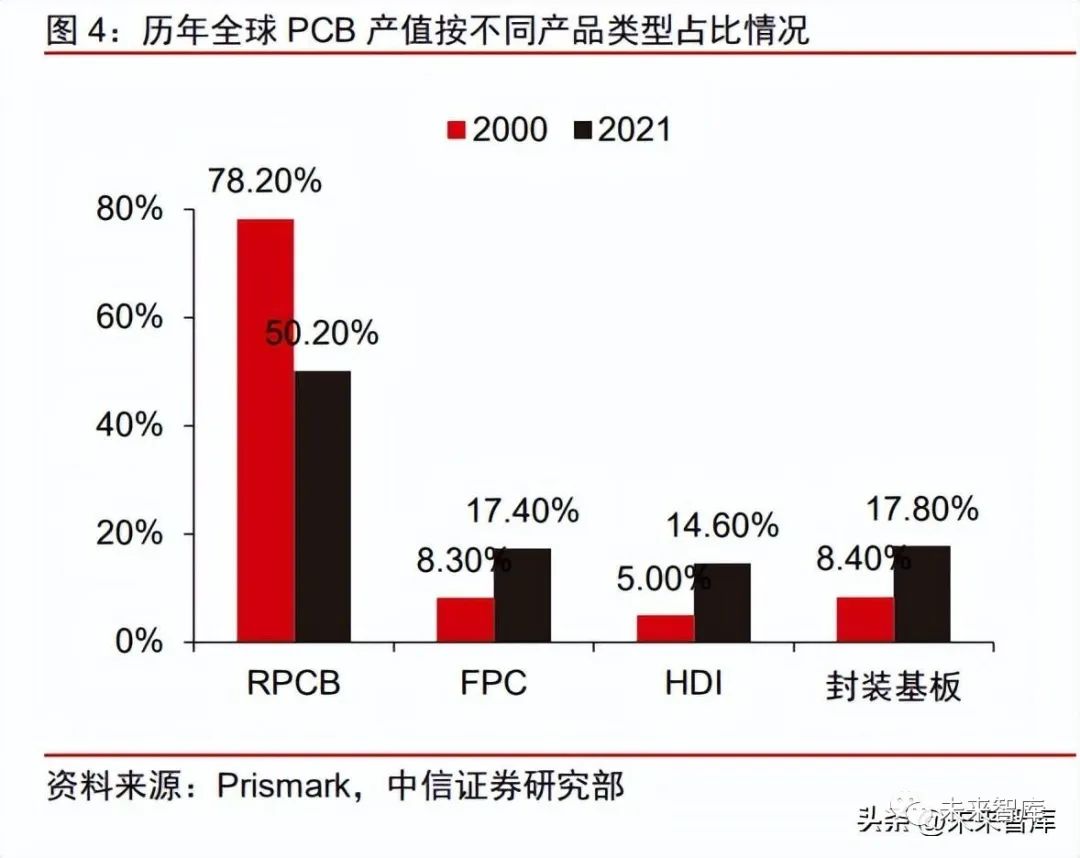
东山精密是印制电路板(PCB)与柔性印制电路板(FPC)领域的主要厂商,近年将AI数据中心作为重点方向,供应高多层板、高密度互连(HDI)板等产品。江苏华存则处于存储产业链的设计环节,其企业级SSD主控与模组面向服务器与数据中心。东山精密给出的收购理由直接指向客户重叠:华存的终端客户与东山AI数据中心客户高度重合。
这一逻辑在电子产业链中并不陌生。板厂长期扮演硬件载体的角色,客户买走PCB后自行完成芯片、存储与系统集成。若板厂能将存储主控与模组能力纳入体系,理论上可在同一客户界面提供更多环节的产品,提升单机价值量。但存储主控是典型的高研发投入、强周期行业,与PCB制造在能力模型上差异明显。
对产业链的可能影响
从PCB与电子组装的角度看,此类并购释放了一个信号:AI服务器与数据中心需求正在推动板厂向系统级配套靠拢。高带宽内存(HBM)与先进封装持续占据算力成本的核心位置,而SSD主控与模组则是数据存储侧的关键环节。东山精密若能将存储产品与自身PCB、组装能力打包,对客户而言可减少供应商管理复杂度,对自身则可提高单客户收入。
从存储与半导体角度看,江苏华存仍处亏损,收购后的整合效果取决于两点:一是企业级SSD主控的客户导入能否借助东山现有渠道加速,二是东山是否愿意持续投入研发以维持主控产品的迭代节奏。企业级存储对可靠性、固件与验证周期要求高,客户切换供应商的决策周期通常较长,短期放量存在不确定性。
对上游覆铜板(CCL)、铜箔与连接器等材料环节而言,此次交易本身不直接改变采购结构,但若东山数据中心业务因存储配套而增强客户黏性,其PCB订单的稳定性可能间接提升。需要强调的是,这一判断建立在客户重叠能够转化为实际订单的前提上,目前尚无公开数据支撑。
结语
东山精密控股江苏华存,本质是一次以客户重叠为支点的跨界延伸。板厂做存储主控,能力跨度不小,亏损标的的整合也需要时间。这笔交易能否从客户名单的重叠走向产品与订单的协同,是后续值得跟踪的观察点。