韩国史上最大预算押注AI与半导体,PCB产业链影响几何

行业背景:韩国巨额预算指向技术主权
韩国总统李在明于11月3日宣布了该国史上最大规模的财政预算,明确将人工智能(AI)与半导体列为两大核心战略投资方向。这一决策背后,是韩国对技术主权与经济增长的双重考量。根据公开数据,韩国10月出口同比增长93.7%,达到1153亿美元,创下单月最高纪录;其中半导体出口表现尤为突出,达到564.4亿美元,同比增长259.4%。这些数字凸显了半导体在韩国经济中的支柱地位,也解释了政府为何将预算重点投向该领域。
核心观点:定向投资缓解产业链融资约束
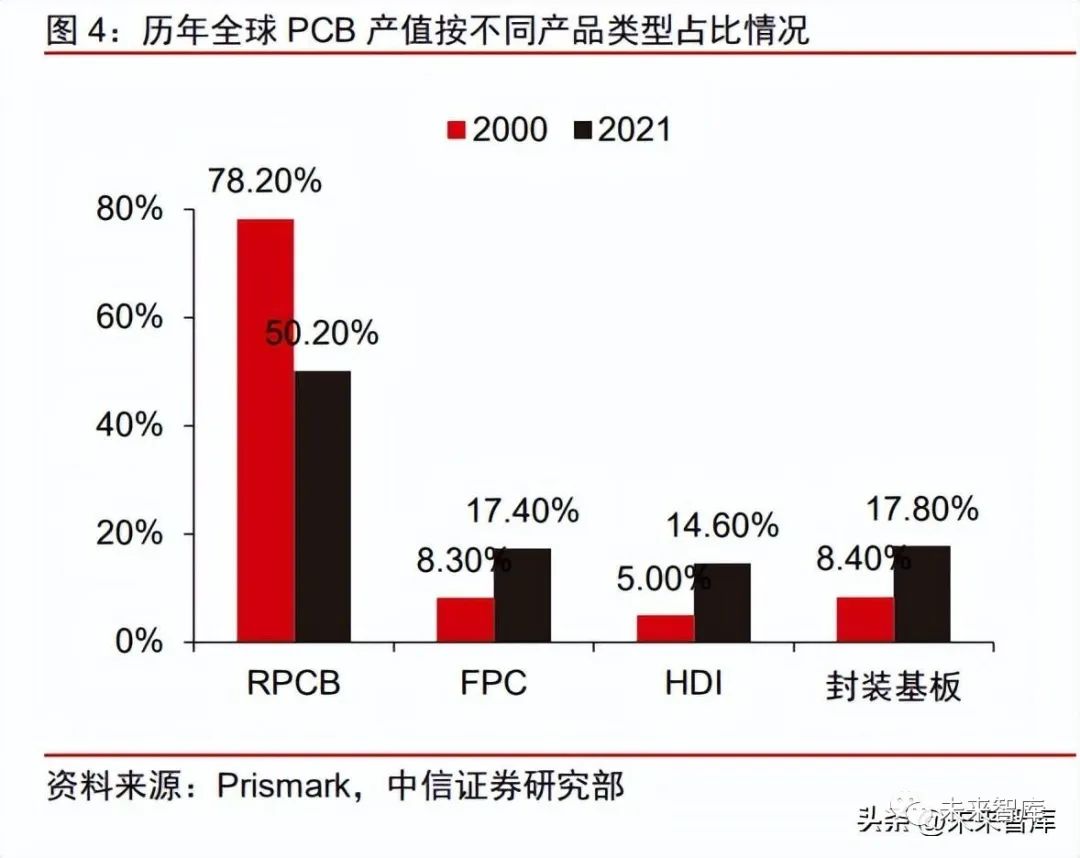
对于印制电路板(PCB)与电子元器件行业而言,韩国的这一预算方向具有明确的产业链意义。韩国是全球载板、多层陶瓷电容(MLCC)和高端电子材料最集中的产地之一,三星电机(Samsung Electro-Mechanics)、LG Innotek、Simmtech、大德电子(Daeduck Electronics)等企业均处于全球供应链的关键位置。这些企业覆盖了从高密度互连(HDI)板、封装基板到关键元器件的多个环节。政府将资金定向投入AI与半导体领域,意味着上述企业在扩产和技术升级时,来自融资端的掣肘有望减少。需要指出的是,这是一种基于政策方向的判断,而非已经落地的具体项目清单。
对产业链的影响:从材料到载板的传导路径
韩国预算的倾斜,预计将通过多条路径传导至PCB与元器件产业链。首先,半导体制造与封测环节的投入增加,将直接拉动对封装基板(如ABF载板)和高端HDI板的需求。韩国本土的载板厂商在产能扩张上若获得更多财政支持,可能加速先进封装配套能力的建设。其次,AI相关硬件(如服务器、加速卡)对高多层板、高频高速材料的需求较为旺盛,韩国材料企业若加大研发投入,可能影响覆铜板(CCL)与铜箔等上游材料的供应格局。此外,MLCC等被动元件作为电子组装的基础,其产能扩张也与半导体和AI设备的增长密切相关。不过,这些影响的程度和节奏,仍取决于预算的具体执行方式和企业自身的投资决策。
结语:区分资金面波动与产业投入方向
值得注意的是,在预算宣布的同一天,韩国股市大跌3.59%。这一市场波动更多反映的是短期资金面情绪,与产业端的长期投入方向应分开看待。财政预算对产业的影响通常具有滞后性和结构性,不宜用单日股市表现来推断。对于PCB与元器件从业者而言,更值得关注的是韩国在载板、材料和元器件领域的产能布局变化,以及这些变化对全球供应链分工的潜在影响。后续需跟踪预算的具体分配细则和主要企业的投资动向,以评估实际传导效果。