超声电子M7/M8高速覆铜板仍在研发,与头部代差显现

行业背景:高速覆铜板的代际竞赛
覆铜板(CCL)是印制电路板(PCB)的核心基材,其性能直接决定信号传输的损耗与完整性。在AI服务器、800G/1.6T光模块、高带宽内存(HBM)等高速应用驱动下,市场对超低损耗(Ultra Low Loss)覆铜板的需求快速提升。行业通常以M级划分材料等级,M7、M8、M9等数字越大,代表介电损耗越低、支持速率越高。当前,头部材料厂商已进入M9主力出货、M10测试的阶段,而部分老牌企业仍在M7/M8级别进行研发测试。
核心观点:代差客观存在,但竞争维度不止于速度
超声电子作为汕头老牌PCB与覆铜板企业,近期交底显示其M7/M8级高速覆铜板仍处于研发测试阶段,尚未量产;800G、1.6T光模块配套PCB也在研究跟进中。对照生益科技——M9已主力出货、M10测试启动——这条表态等于承认了在最高速材料领域的代差。但换个角度看,M7/M8之后仍有国产替代的长尾市场,老牌厂在军工、通信存量业务上拥有自己的基本盘。追赶节奏的快慢,反而不如产品路线选得对重要。这条信息量不大,却把“谁在牌桌上、谁在门口”说清楚了。
对产业链的影响:分层竞争与路线选择
从产业链位置看,覆铜板处于PCB上游,其技术进度直接影响下游PCB厂商在高速市场的竞争力。头部材料厂率先量产M9,意味着其绑定的PCB客户能优先进入高端服务器、交换机供应链;而仍在M7/M8阶段的企业,短期内难以切入最高速产品,但可聚焦于国产替代的长尾需求——例如中高端通信设备、军工电子等对材料等级要求并非顶格、但强调自主可控的领域。
对于PCB制造商而言,材料代差可能导致订单分层:高端订单向具备M9材料供应能力的厂商集中,而中端市场则成为老牌厂与二线厂商争夺的存量战场。同时,800G/1.6T光模块配套PCB的研究跟进,表明超声电子并未放弃高速赛道,而是在等待材料成熟后切入。
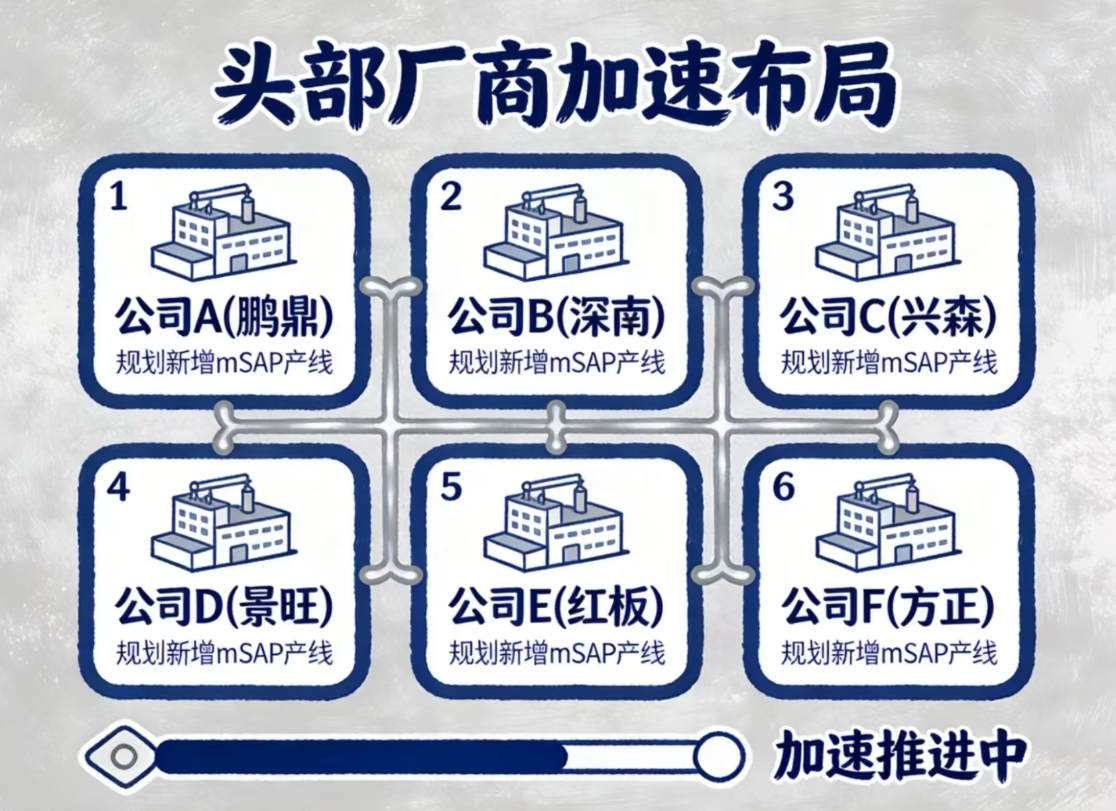
从设备与材料配套角度看,M8/M9级别覆铜板对树脂、铜箔、玻纤布等原材料提出更高要求,也考验PCB厂的半加成法(mSAP)、过孔(via)与阻抗控制能力。老牌厂在军工、通信领域的长期积累,使其在工艺稳定性与客户认证上具备一定壁垒,这为其在长尾市场提供了缓冲空间。
结语:牌桌与门口的辩证法
高速覆铜板的竞赛是一场马拉松,而非短跑。超声电子在M7/M8阶段的研发进度,确实暴露了与头部企业的代差,但国产替代的长尾市场与存量基本盘仍为其提供了转型窗口。对于行业从业者而言,关注点不应仅停留在“谁在牌桌上”,更应观察“谁在选择正确的产品路线”。在材料等级、客户结构、产能布局的多维博弈中,路线选择的正确性可能比追赶速度更具决定性。