英伟达单季营收首破千亿,Rubin出货对PCB产业链意味着什么

行业背景:AI算力需求推动英伟达业绩再上台阶
截至10月25日的2027财年三季度,英伟达实现营收1158.44亿美元,同比增长103%,环比增长约两成,首次单季突破千亿美元。这一数字比市场预期的1093亿美元高出约6%。其中,数据中心业务营收1076亿美元,同比增长110%,来自超大规模云厂商的贡献为601亿美元,AI云、工业和企业客户合计475亿美元。公司对四季度给出1300亿美元、正负3%的营收指引,并明确该指引不含中国数据中心收入。
更值得电子制造产业链关注的是,英伟达新一代Rubin平台已经出货。Rubin作为继Hopper、Blackwell之后的AI计算架构,其出货节奏直接关系到下游服务器、交换机及配套PCB(印制电路板)的订单能见度。
核心观点:订单口径变化指向高规格PCB与载板
英伟达的营收结构表明,AI算力基础设施仍是需求主引擎。超大规模云厂商与AI云服务商持续加码,意味着数据中心内部的高速互联、电源管理和信号传输环节对PCB的要求在同步升级。从行业规律看,AI服务器与交换机普遍采用高多层板、高密度互连(HDI)板,并在部分高速场景下对阻抗控制和过孔(via)设计提出更严苛的规范。Rubin平台出货,大概率会延续并强化这一趋势。
需要区分的是,英伟达财报并未直接披露PCB或载板的具体采购口径。从产业链位置看,GPU模组、交换板、电源板等硬件载体最终会转化为PCB订单,但订单规模、料号结构和供应商份额并不在财报中体现。因此,将英伟达营收直接等同于PCB订单口径并不严谨,更合理的判断是:AI算力硬件的出货节奏为高规格PCB和封装基板提供了需求锚点。
在封装环节,Rubin等AI芯片对先进封装和ABF载板的依赖度较高。ABF载板作为芯片与PCB之间的信号过渡层,其产能和良率直接影响GPU模组的交付。封测厂(OSAT)和晶圆代工(foundry)的配套节奏,也会间接影响PCB厂的排产计划。
对产业链的影响:从材料到组装的传导路径
- 覆铜板与铜箔:高多层板和HDI板对覆铜板(CCL)的介电性能、耐热性和厚度均匀性要求更高。AI硬件放量会带动高频高速CCL的需求,但具体用量取决于板层数和设计方案。
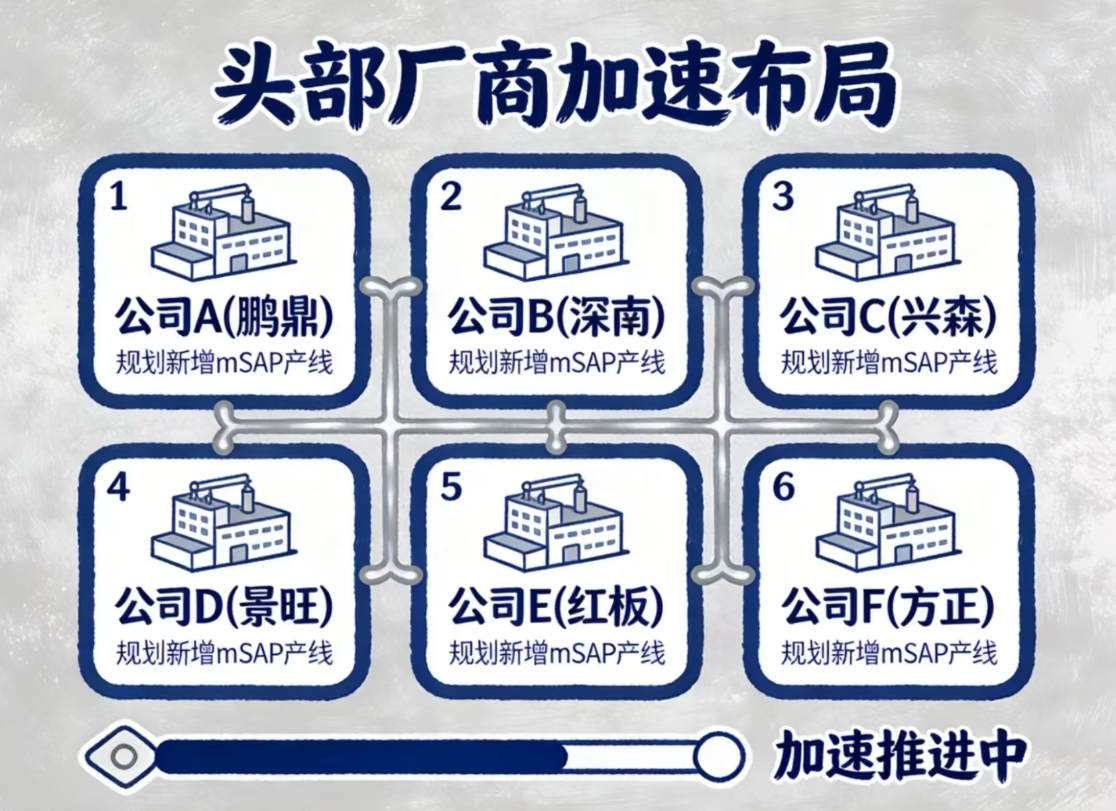
- PCB制造:高多层板、HDI板以及采用半加成法(mSAP)工艺的精细线路板,在AI服务器和交换机中的价值量高于通用板。Rubin出货意味着相关板厂需要提前匹配产能和工艺能力。
- 封装基板:ABF载板与先进封装环节紧密绑定,AI芯片出货增加会提升载板需求,但载板扩产周期较长,供需匹配存在时间差。
- 连接器与元器件:高速连接器、电容、电感等被动元件在AI服务器电源和信号链路中用量密集,出货节奏与服务器整机排产相关。
- SMT与电子组装:AI硬件的高密度组装对贴装精度和回流焊工艺提出更高要求,组装环节的良率管理难度上升。
需要指出的是,上述影响是产业链逻辑上的推演,而非英伟达财报披露的订单数据。PCB厂的实际订单口径,仍需以客户forecast和自身接单情况为准。
结语
英伟达单季营收破千亿和Rubin出货,为AI算力硬件产业链提供了明确的需求信号。对PCB、覆铜板、封装基板和电子元器件从业者而言,值得跟踪的是高规格板料和载板的产能准备节奏,以及AI服务器排产对上游材料交期的传导。订单口径不在财报里,但在产线排程和客户forecast中。