澳弘电子常州项目投资增至10亿,加码高多层与HDI

项目调整核心:投资翻三倍,主体与地点变更
澳弘电子于11月17日召开临时股东会,通过了关于变更部分募投项目的议案。原“新建高端PCB定制化生产基地”项目实施主体由全资子公司常州海弘变更为上市公司本身,实施地点从海弘现有厂区调整至常州新北区科技大道以东地块,占地约111亩。项目投资总额由3.3亿元增加至10亿元,资金来源为自有资金、银行贷款及其他自筹方式。
产品方向明确为高性能印制电路板(PCB),重点发展高多层板和高密度互连(HDI),应用领域覆盖AI算力电源及冷却系统、汽车电子、工业控制、高端消费电子等。公司在11月16日业绩说明会上表示,当前在手订单饱满,泰国工厂新增产能将按客户审厂和产品认证进度逐步爬坡;常州项目尚处前期筹备阶段,受土地交付、审批及设备交付等因素影响,预计2028年投产。
业绩支撑与战略意图
根据公告,澳弘电子前三季度实现营收12.95亿元,同比增长28.77%;净利润1.486亿元,同比增长39.03%。业绩增长为此次加码投资提供了底气。一家以电源板见长的PCB厂商将单项目投资额提升至原计划的三倍,直接指向AI电源这一正在起量的细分市场。AI服务器对电源功率和散热的要求大幅提升,带动高多层板及HDI需求,而该类产品对层数、阻抗控制、散热设计等提出更高要求,属于PCB中附加值较高的品类。
对产业链的影响
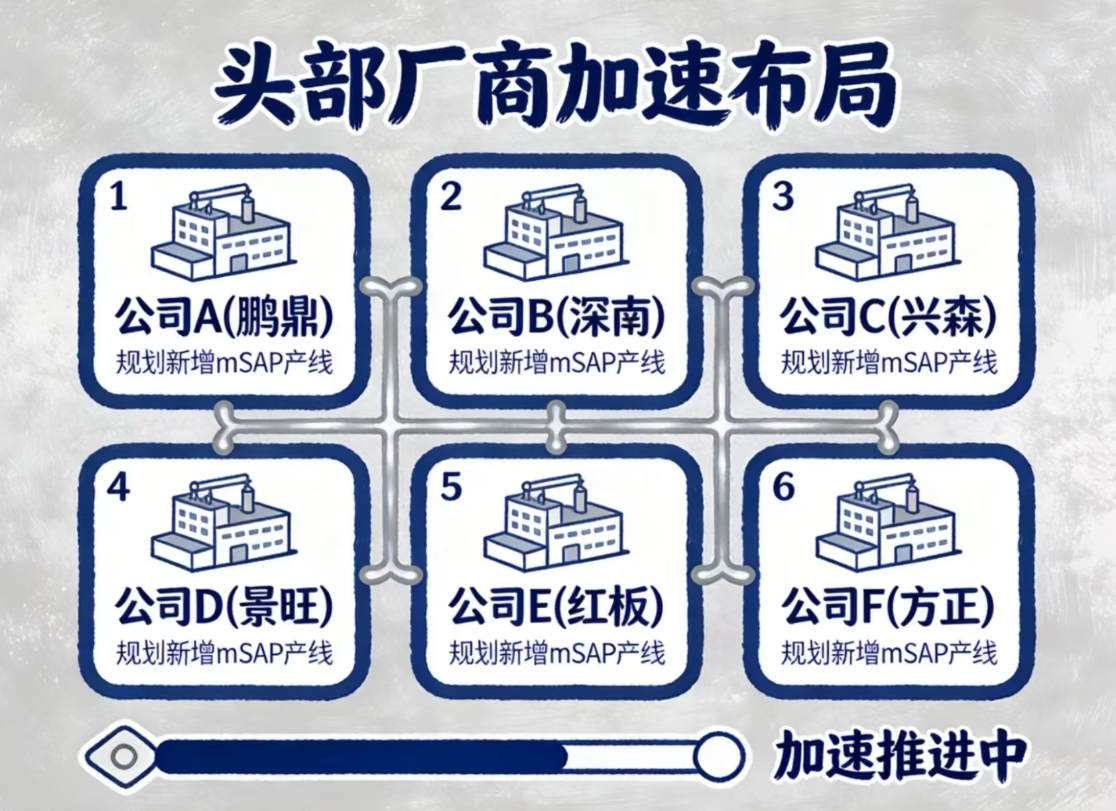
从产业链角度看,澳弘电子此举反映了两个趋势。其一,AI算力基础设施的建设正从核心芯片向电源、冷却等配套环节传导,PCB作为电子系统互连的基础,受益于算力设备功率密度提升带来的规格升级。高多层板和HDI的产能扩张,将增加对上游覆铜板(CCL)、铜箔等材料的需求,并推动mSAP(半加成法)等更精细线路工艺的应用。其二,国内PCB厂商在高端产品领域的投资意愿增强,有助于缓解高端产能依赖进口的局面,但同时也意味着未来市场竞争可能加剧。
对于设备与材料供应商而言,高多层和HDI产线对钻孔、电镀、曝光、检测等设备精度要求更高,相关设备企业有望获得增量订单。对于封测厂(OSAT)和晶圆代工(foundry)等半导体环节,PCB作为封装基板与系统级互连的载体,其技术升级也将间接影响先进封装和HBM(高带宽内存)配套的载板需求,但澳弘电子当前产品定位仍以PCB为主,尚未直接涉足ABF载板等封装基板领域。
结语
澳弘电子常州项目的调整,是PCB行业追随AI算力需求、向高端产能升级的一个缩影。项目预计2028年投产,期间需关注土地交付、审批进度及设备到位情况。若顺利落地,将增强公司在高多层与HDI领域的供给能力,但实际效益仍取决于客户认证进度和市场需求变化。
来源:澳弘电子2026年第二次临时股东会决议及业绩说明会公告