韩国FPC厂加码越南,瞄准超一米长电池软板

行业背景:FPC厂商寻找新增长点
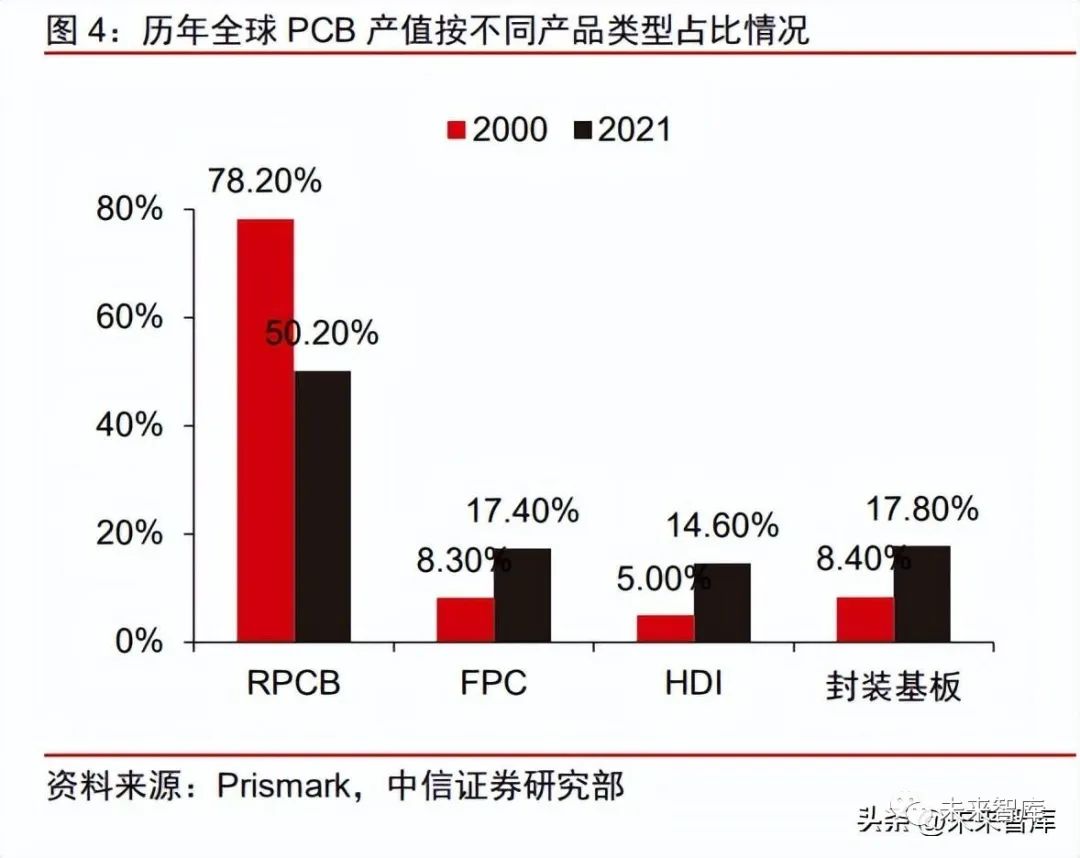
柔性印制电路板(FPC)是电子设备中实现线路连接的关键组件,长期以消费电子为主要市场。随着智能手机等产品增长放缓,FPC行业竞争日趋激烈,厂商开始寻找新的应用领域。新能源汽车和储能系统的兴起,为FPC提供了新的需求空间,尤其是动力电池和大型储能系统对长尺寸、高可靠性FPC的需求逐渐显现。
核心观点:韩国中小厂绕开红海,转向新能源电池软板
韩国FPC制造商EV Advanced Materials近期在越南的动作升级,体现了这一趋势。公司通过股票发行募集资金,其中一部分直接投向越南基地的大尺寸FPCB制造设备,其余用于原材料和运营。此前,公司已公布在富寿省建设第二座工厂,投资规模达数千万美元,并签约了约三万平方米土地,计划于2027年初建成、下半年量产。
产品定位具有针对性:重点开发长度超过一米的FPC,应用于新能源汽车动力电池和大型储能系统,配合电池结构轻量化和高集成度的需求。消费电子软板竞争激烈,新能源电池软板单价更高、认证更深,韩国中小厂绕开红海往这里走,和台系厂扎堆AI板是同一个逻辑——都往需求最硬的地方挤。
对产业链的影响:上游材料与设备受益,竞争格局生变
从产业链角度看,大尺寸FPC的生产需要相应的覆铜板(CCL)和铜箔材料支持,对设备的尺寸精度和稳定性要求更高。EV Advanced Materials的投资将带动上游材料和设备的需求,尤其是适用于长尺寸FPC的加工设备。同时,新能源电池软板的认证周期较长,一旦通过认证,供应商与客户的关系将较为稳固,这有助于中小厂商在细分领域建立壁垒。
对于FPC行业而言,韩国中小厂的转向可能加剧新能源电池软板领域的竞争,但也会推动技术进步和成本优化。台系厂扎堆AI板、韩系厂瞄准新能源电池软板,反映出不同区域厂商根据自身优势选择差异化赛道,全球FPC产业格局正在调整。
结语
EV Advanced Materials的越南布局是FPC行业寻找新增长点的一个缩影。新能源电池和储能系统的需求为FPC厂商提供了新的机会,但认证壁垒和资金投入也考验着厂商的决策。这一趋势能否持续,取决于新能源汽车和储能市场的实际发展,以及厂商能否在技术和成本上取得平衡。
来源:广东省电路板行业协会