PCB三季度全线增收,涨价潮能持续多久?

行业背景:三季度PCB企业营收普涨,涨价成为关键词
上海证券报梳理了18家A股印制电路板(PCB)企业的三季报,结果显示这些企业三季度营收全部实现同比增长,其中14家净利润增长或扭亏。一家公司的董事会秘书透露,自家PCB产品今年累计涨价约30%,高端产品涨幅达40%到50%,中低端产品涨幅在20%左右。受访的头部厂商普遍订单饱满,产能利用率均维持在90%以上,部分企业售价与出货量同步上升。
这轮涨价并非孤立现象。从产业链角度看,PCB处于电子制造的中游,其上游包括覆铜板(CCL)、铜箔、电子布等原材料,下游覆盖通信设备、消费电子、汽车电子、服务器等领域。当上游材料供应紧张、下游需求回暖时,PCB环节往往成为价格传导的中间站。此次多家企业同步提价,反映出行业供需格局的阶段性收紧。
核心观点:供需紧张支撑涨价,但幅度预计收窄
华创证券分析师熊翊宇判断,四季度PCB价格仍有提价空间,但幅度将收窄。整体供需紧张的局面大约在2027年二季度得到缓解。从上游材料看,电子布中的厚布有望率先松动,而薄布供应可能持续紧张至2027年6月。这一判断与当前头部厂商的产能利用率高企、订单能见度较强的现状相互印证。
需要指出的是,上述判断属于机构观点,并非既定事实。涨价能否延续,取决于下游需求的持续性、上游材料供给的释放节奏以及宏观环境的变化。从历史经验看,PCB行业的周期性波动较为明显,价格快速上涨后往往伴随回调风险。当前高端产品涨幅显著高于中低端,说明结构性紧缺更为突出,而非全面供不应求。
对产业链的影响:上游材料受益,下游成本承压
PCB涨价对产业链各环节的影响不尽相同。上游覆铜板、铜箔、电子布等材料供应商有望受益于价格传导,尤其是电子布领域,厚布与薄布的供需分化可能带来不同的价格走势。对于PCB制造商而言,营收增长与产能利用率提升有助于摊薄固定成本,但原材料价格上涨也会挤压部分中小厂商的利润空间。
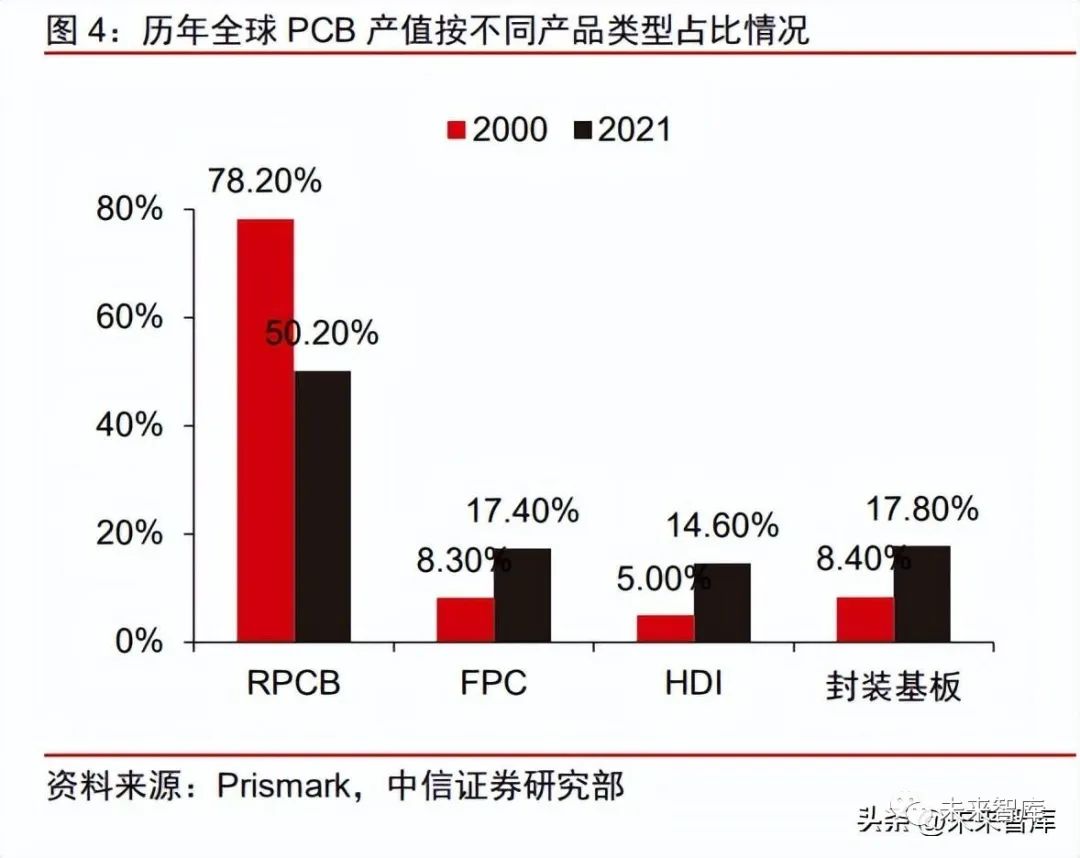
下游电子组装和终端产品厂商则面临成本上升的压力。在SMT(表面贴装技术)环节,PCB作为核心组件之一,其价格上涨将直接推高组装成本。若终端需求不足以支撑价格传导,部分中低端产品可能面临利润压缩。此外,高密度互连(HDI)板、柔性印制电路板(FPC)等高端产品的涨价幅度更大,对高端消费电子和通信设备的影响更为明显。
从更长期的视角看,封装基板与载板领域(如ABF载板)的供需格局同样值得关注。先进封装和晶圆代工(foundry)产能的扩张,可能带动对高端PCB及载板的需求,进而加剧结构性紧张。封测厂(OSAT)和存储芯片(如HBM)市场的波动,也会通过产业链传导影响PCB需求。
结语:涨价周期中的机遇与风险
三季度PCB企业的营收普涨和涨价潮,折射出行业供需的阶段性错配。头部厂商凭借产能和客户优势,在涨价周期中受益明显;而中小厂商则需应对原材料成本上升和竞争加剧的双重挑战。未来两年,供需紧张格局能否如预期般在2027年二季度缓解,仍需跟踪上游材料扩产进度和下游需求变化。对于从业者而言,关注高端产品的结构性机会,同时警惕价格回调风险,或许是更为稳妥的策略。