美拟收紧东南亚AI芯片出口,PCB产业链影响几何

行业背景:管制风向转向东南亚
美国商务部正在考虑对马来西亚、泰国、印尼、新加坡施加新的出口规则和许可要求,理由是担心这些地区成为受限芯片的中转站,或以数据中心名义让中国企业远程调用算力。这一方向由《华尔街日报》率先报道。新加坡上周五在AI服务器欺诈案中起诉了第五个人,马来西亚也在调查运入的AI芯片是否再转运。国会层面,参议院版本的《国防授权法案》已塞入三项收紧芯片出口的措施,两党仍在磨合最终文本;参议院银行委员会已安排英伟达CEO黄仁勋于12月3日、商务部长卢特尼克于12月10日出席听证。
核心观点:落点在东南亚新增产能,但先动的是预期
对PCB产业链而言,这一轮管制的落点不在中国本土产能,而在东南亚那批新增产能。泰国巴真、大城,马来西亚槟城,以及越南,板厂和材料厂的项目本就奔着就近配套AI服务器和数据中心而去。高盛的口径是东南亚数据中心容量未来五年翻两番,柔佛到2030年将成为东盟最大枢纽。需要明确的是,规则真要收紧,先动的是需求预期,而不是板厂的排产——目前没有哪家板厂表示要调整扩产计划,不宜把两件事直接接成因果。
对产业链的影响:分层传导,短期有限
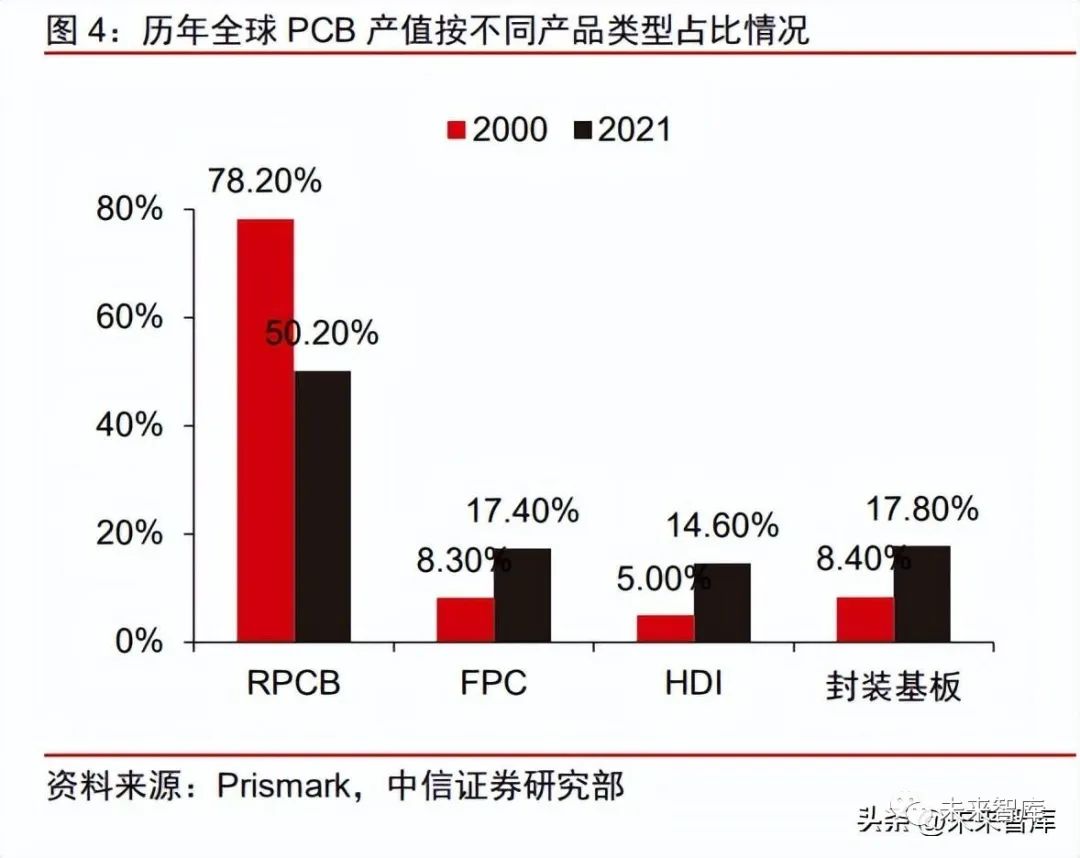
从产业链位置看,PCB处于AI服务器与数据中心硬件的上游配套环节,其需求与服务器出货节奏、数据中心建设进度高度相关。若美国对东南亚的芯片出口许可要求趋严,可能延缓部分AI服务器项目的落地节奏,进而影响对高多层板、高密度互连(HDI)板、以及封装基板的需求预期。但短期来看,板厂扩产计划尚未调整,实际排产仍取决于客户订单与终端需求。上游覆铜板(CCL)、铜箔等材料环节同样以订单为导向,预期波动可能先于订单变化,但传导需要时间。
另一个值得关注的维度是封装基板与先进封装。AI芯片的封测环节多集中在东南亚,若芯片流通受限,封测厂(OSAT)的产能利用率可能间接受影响,进而波及ABF载板等高端基板的需求。不过,目前这些影响仍停留在预期层面,尚未形成实质性冲击。
结语:跟踪规则落地,而非猜测因果
美国对东南亚AI芯片管制的方向已逐渐清晰,但具体规则文本、生效时间及执行力度仍有不确定性。对PCB从业者而言,更务实的做法是跟踪参议院《国防授权法案》的最终文本、听证会释放的信号,以及东南亚数据中心项目的实际进展,而非过早将管制预期与板厂排产直接挂钩。需求预期的波动会先于订单变化,但产业链的调整往往滞后,保持观察比急于下结论更有价值。
来源:Bloomberg(彭博社)