ABF载板超级周期:英伟达预付款锁产能,臻鼎2027-2028年货售罄

行业背景:AI算力需求引爆ABF载板超级周期
随着人工智能(AI)服务器与高性能计算(HPC)芯片需求爆发,先进封装(Advanced Packaging)的关键材料——ABF载板(Ajinomoto Build-up Film Substrate)正经历一轮罕见的超级周期。ABF载板是CPU、GPU等高端芯片封装不可或缺的载体,其产能与技术门槛极高,全球供应长期集中于少数厂商。AI芯片对载板的层数、线宽线距和散热性能要求远超传统产品,导致供需缺口持续扩大。
核心观点:预付款锁定产能,供给紧张延续至2029年
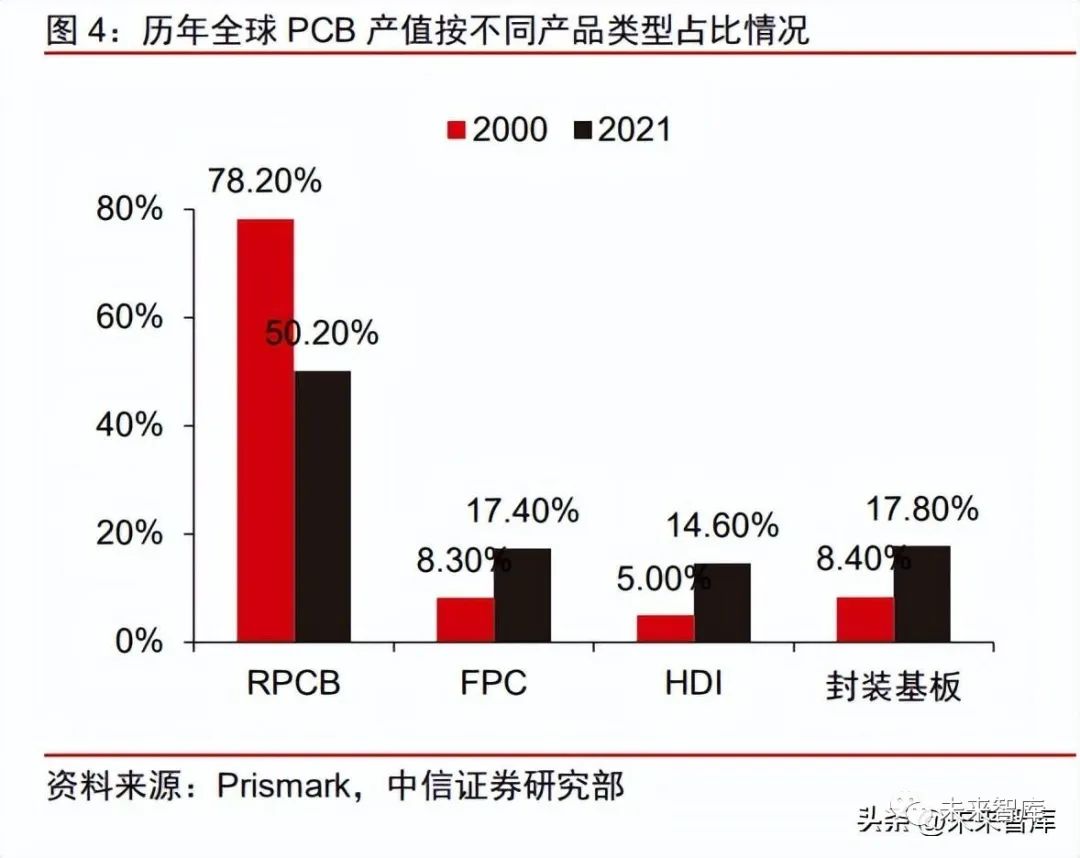
本轮超级周期最显著的特征是下游巨头通过预付款提前锁定产能。英伟达(NVIDIA)已向Ibiden、三星电机(Samsung Electro-Mechanics)和欣兴电子(Unimicron)支付产能预付款,以确保其AI芯片所需的ABF载板供应。这种模式在以往较为罕见,反映出头部客户对供应链安全的焦虑。外资机构预计,全球AI ABF载板市场规模将在2027年达到130亿美元,同比翻倍,2028年进一步增至180亿美元,再增41%。供给紧张局面可能一路延续到2029年。Prismark的口径则显示,整个载板市场将从2025年的149亿美元增长到2030年的402亿美元,复合增长动力强劲。
对产业链的影响:台系厂商扩产竞赛与材料缺口
台系载板厂商成为这轮扩产的主力,各家策略各有侧重:
- 欣兴电子:今年资本支出追加到537亿新台币,董事长简山杰预计2027年玻纤布、覆铜板(CCL)到ABF载板的材料缺口将超过20%,部分设备交期已拉长到30个月,凸显上游材料与设备瓶颈。
- 南电(Nan Ya PCB):今年新增资本支出468亿新台币,创历史最高。树林厂正在认证AMD服务器CPU载板,明年该业务有望占到营收两成以上,显示其积极拓展非英伟达阵营。
- 景硕(Kinsus):年内第二次追加预算,外资预计2027年英伟达服务器CPU载板将占其营收的15%到20%,深度绑定英伟达生态。
- 臻鼎(Zhen Ding):更为直接,2027到2028年的ABF产能已经全部售罄,凸显市场供不应求的态势。
上游材料环节同样紧张。玻纤布和CCL作为ABF载板的关键原材料,缺口预期超过20%,可能制约载板产能的释放节奏。设备交期长达30个月,意味着新增产能落地时间拉长,进一步加剧供需失衡。对于PCB/FPC从业者而言,ABF载板的超级周期将带动高端材料、设备及加工环节的景气度,但也需警惕材料短缺对中低端产品的挤出效应。
结语
ABF载板的超级周期由AI算力需求驱动,预付款锁产能、产能售罄、材料缺口等信号表明供给紧张将持续数年。台系厂商的大规模扩产将重塑全球载板竞争格局,而上游材料与设备的瓶颈仍是关键变量。产业链企业需密切关注产能释放节奏与客户绑定关系,以把握结构性机遇。